

Pour connaître le vrai coût de revient de ce qu’elle fabrique, une PME industrielle a besoin d’un ERP qui additionne, pièce par pièce, la matière réellement consommée, le temps machine, la main-d’œuvre directe, les frais indirects d’atelier, les rebuts et retouches, puis la sous-traitance éventuelle. Un ERP généraliste approche ce chiffre au forfait, faute de gammes et de remontée des temps réels de l’atelier. Pour obtenir le vrai coût, il faut un ERP industriel à GPAO intégrée, capable de valoriser chaque ordre de fabrication à partir du réalisé. C’est ce que fait Open-Prod.
Qu’est-ce qui compose le coût de revient réel d’une pièce ?
Le coût de revient d’une pièce fabriquée n’est pas son seul prix de matière. Il agrège plusieurs postes, dont certains restent souvent invisibles tant qu’ils ne sont pas mesurés au poste de travail.
- Matière consommée : les quantités de nomenclature réellement sorties du stock, valorisées au prix d’achat ou au coût moyen pondéré.
- Temps machine : l’occupation des équipements pour chaque opération, valorisée au taux horaire du poste de charge.
- Main-d’œuvre directe : le temps des opérateurs affecté à la pièce, réglage compris, au taux horaire correspondant.
- Frais indirects d’atelier : énergie, maintenance, encadrement, amortissements, répartis sur les ordres de fabrication selon une clé.
- Rebuts et retouches : la matière et le temps perdus sur les pièces non conformes, qui alourdissent le coût des pièces bonnes.
- Sous-traitance : les opérations confiées à l’extérieur, avec leur prix et les transports associés.
Tant que ces postes ne sont pas tracés chacun à sa source, le coût de revient reste une estimation. Ce sont précisément les rebuts, les retouches et les temps réels qui séparent le chiffre prévu du chiffre vrai.
Coût standard et coût réel : pourquoi l’écart compte pour fixer ses prix
Le coût standard est un coût prévisionnel, calculé à partir des nomenclatures, des gammes et des taux horaires de référence. Il sert à chiffrer un devis avant de lancer la production. Le coût réel, lui, se construit après coup, à partir de ce qui a été effectivement consommé et déclaré sur l’ordre de fabrication.
L’écart entre les deux est l’information décisive. Si le coût réel dépasse systématiquement le coût standard, les prix de vente fixés sur ce standard rognent la marge sans que personne ne s’en aperçoive. À l’inverse, un standard trop prudent peut faire perdre des affaires. Mesurer cet écart, pièce par pièce et opération par opération, permet d’ajuster les tarifs sur des chiffres tenus, pas sur des hypothèses.
Pourquoi un ERP généraliste l’approche mal
Un ERP généraliste gère les commandes, les stocks et la facturation, mais il ne possède pas les objets propres à la fabrication. Cette absence se paie directement sur le calcul du coût de revient.
- Pas de gammes ni de temps opératoires : sans gamme, impossible de valoriser le temps machine et la main-d’œuvre opération par opération.
- Valorisation du stock simplifiée : la consommation de matière est approchée globalement, sans rattachement fin à chaque ordre.
- Aucune remontée des temps de l’atelier : les temps réellement passés ne sont pas saisis, le coût repose donc sur des hypothèses figées.
- Frais répartis au forfait : les frais indirects sont ajoutés par un coefficient uniforme, qui lisse les écarts au lieu de les révéler.
Le résultat est un chiffre lissé, cohérent en comptabilité mais détaché de l’atelier. Si votre outil actuel peine déjà sur ce point, l’article sur les limites d’un ERP généraliste quand la production se complexifie en explique les raisons, et la grille de décision ERP généraliste ou ERP spécialisé industrie situe le calcul des coûts parmi les sept critères à noter sur votre outil.
Comment un ERP industriel le calcule
Un ERP industriel à GPAO intégrée construit le coût de revient à partir des objets de la fabrication, en reliant la prévision au réalisé. Le mécanisme repose sur quatre appuis.
- Nomenclature multipliée par gamme : les quantités de composants et les temps d’opérations fournissent le coût prévisionnel de la pièce.
- Temps réellement passés : les déclarations saisies sur les ordres de fabrication remplacent les temps théoriques par les temps constatés.
- Valorisation des consommations : chaque sortie de matière et chaque rebut sont rattachés à l’ordre et valorisés au prix du stock.
- Coût par ordre de fabrication : l’ensemble est agrégé ordre par ordre, ce qui donne un coût réel par lot puis par pièce.
Cela suppose que planification et exécution partagent le même référentiel, pour que chaque déclaration au poste mette à jour le coût de l’ordre sans ressaisie. C’est ce qui rend possible un flux unifié entre production et stock, où sorties de matière et entrées de produits finis suivent l’avancement réel.

Lire et exploiter les écarts entre coût prévu et coût réel
Disposer d’un coût réel par ordre n’a d’intérêt que si on le confronte au coût prévu. L’écart se décompose poste par poste : un dépassement sur la matière signale une consommation supérieure à la nomenclature ou un taux de rebut élevé ; un dépassement sur les temps révèle une opération dont le réglage ou le temps unitaire est sous-estimé dans la gamme.
Ces écarts ne servent pas qu’à expliquer une marge. Réinjectés dans les données techniques, ils corrigent les nomenclatures et les temps de gamme, et rendent le prochain devis plus juste. L’adhésion des opérateurs à la saisie est décisive dans cette boucle ; l’article consacré à la prise en main d’un ERP par une équipe d’atelier propose une méthode adaptée.
Un exemple chiffré simple, à titre d’illustration
Les valeurs ci-dessous sont fictives et ne servent qu’à montrer la mécanique. Prenons un lot de 100 pièces. Le standard prévoit 30 euros de matière, 20 euros de temps machine et 15 euros de main-d’œuvre par pièce, soit 65 euros, auxquels s’ajoutent 10 euros de frais indirects, soit 75 euros la pièce.
À la clôture de l’ordre, l’atelier a déclaré 8 pièces rebutées et un temps de réglage plus long que prévu. La matière consommée se répartit désormais sur 92 pièces bonnes, le temps réel dépasse le standard, et le coût réel ressort à 84 euros la pièce bonne. L’écart de 9 euros, invisible sur un coût lissé, apparaît ici clairement et pointe deux causes : le rebut et le réglage.
Le calcul des coûts dans Open-Prod
Open-Prod associe la gestion de production et un module MES intégré à l’ERP : la nomenclature, la gamme et les déclarations de l’atelier s’appuient sur le même référentiel, si bien que le coût de chaque ordre de fabrication se construit à partir du réalisé, sans interface à maintenir entre les deux.
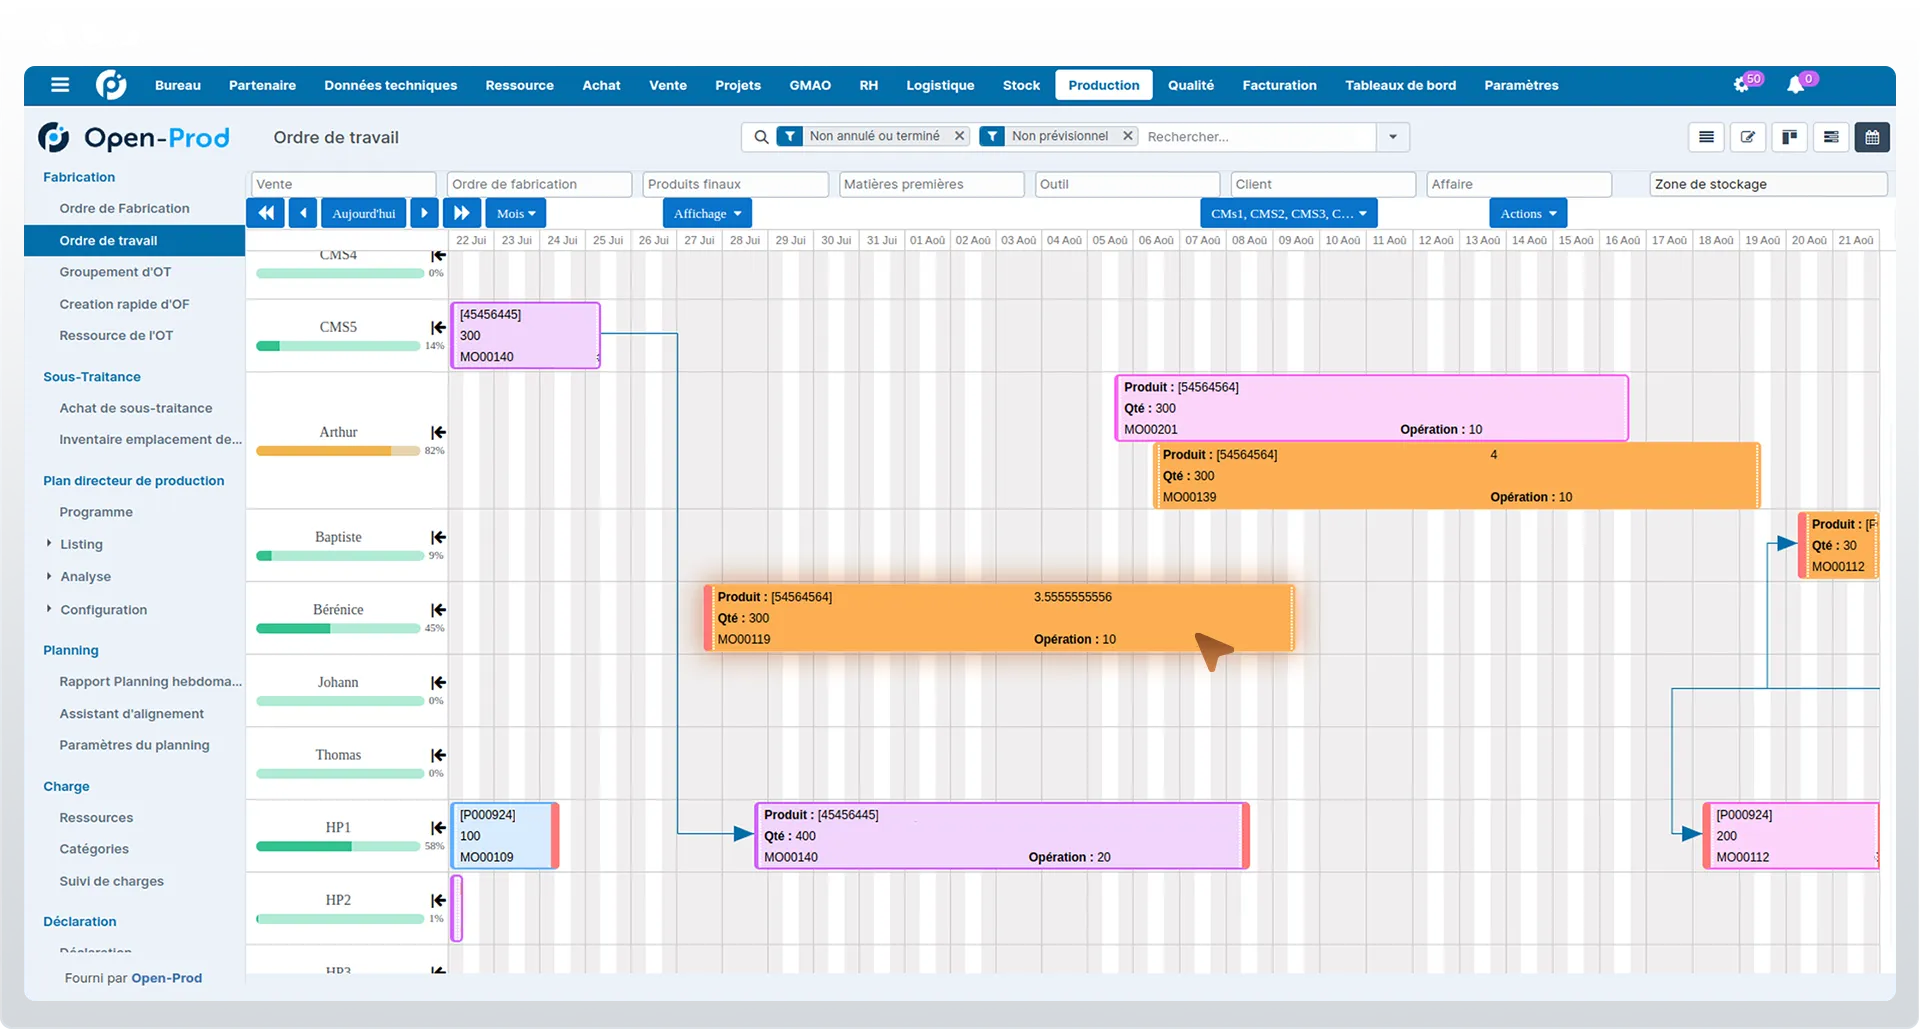
Pour voir comment le réalisé de l’atelier alimente le coût des ordres, les webinars Open-Prod présentent les modules de l’ERP en démonstration et restent disponibles en replay.
Questions fréquentes
Quelle différence entre coût standard et coût réel ?
Le coût standard est prévisionnel : il se calcule avant la production, à partir des nomenclatures, des gammes et des taux de référence. Le coût réel se construit après coup, à partir des consommations et des temps effectivement déclarés sur l’ordre de fabrication. L’écart entre les deux sert à ajuster les prix.
Pourquoi faut-il saisir les temps de l’atelier pour calculer un coût juste ?
Parce que sans temps réels, le coût repose sur des temps de gamme théoriques, qui ne reflètent ni les réglages ni les aléas. La saisie au poste remplace l’hypothèse par le constat et rend le coût par ordre fidèle à ce qui s’est réellement passé.
Les rebuts changent-ils vraiment le coût de revient ?
Oui. La matière et le temps dépensés sur des pièces non conformes se reportent sur les pièces bonnes du lot. Un taux de rebut élevé augmente mécaniquement le coût de chaque pièce vendable, ce qu’un calcul forfaitaire ne fait pas apparaître.
Un ERP généraliste peut-il donner un coût de revient fiable ?
Il donne un coût comptable cohérent, mais sans gammes ni remontée des temps d’atelier, il l’approche au forfait. Un ERP industriel à GPAO intégrée comme Open-Prod calcule le coût ordre par ordre à partir du réalisé, ce qui en fait un chiffre exploitable pour fixer les prix.
Peut-on calculer le coût sur une partie des ateliers seulement ?
Oui, c’est même recommandé pour démarrer. Commencer par les postes goulots ou les pièces à forte valeur permet de valider la méthode de saisie et de calcul avant de généraliser à l’ensemble de la production.


